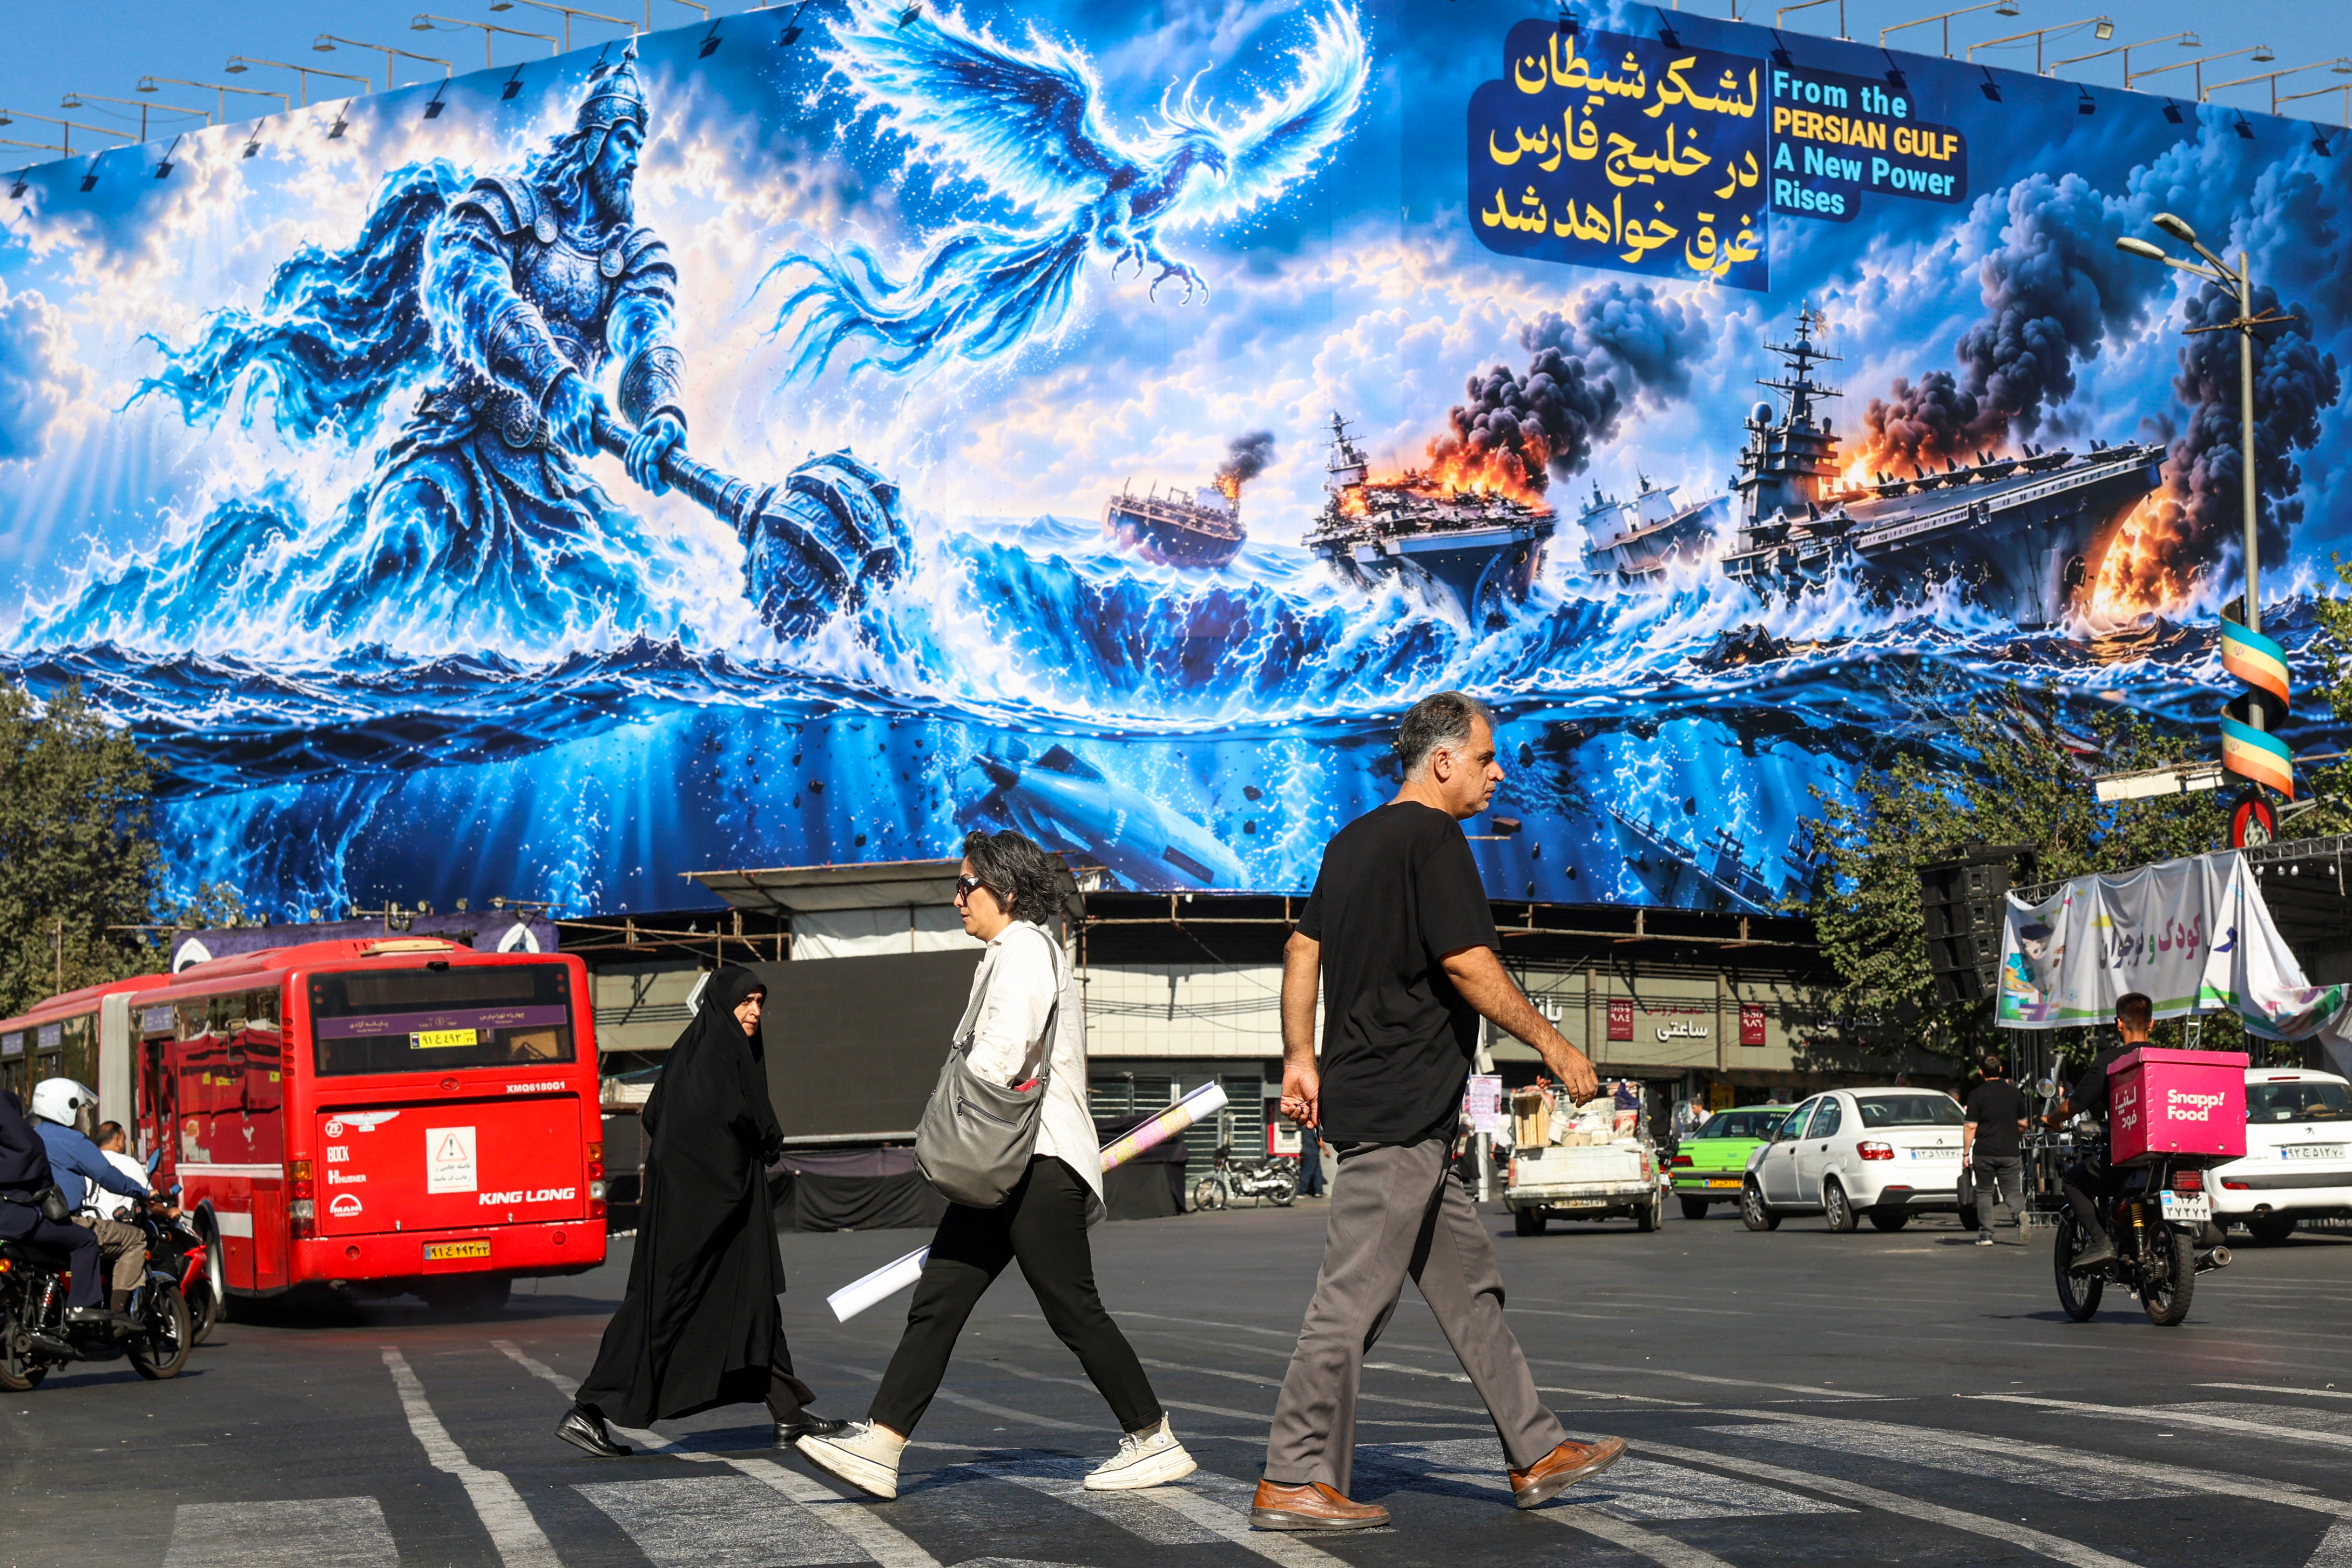
عالم بنسبة 5%: انعكاسات ارتفاع الفائدة على الاقتصاد
Axios
A
Axios
المصدر الأصلي
تجاوزت معظم أسعار الفائدة الخالية من المخاطر حاجز 5%، مما يحمل تبعات عميقة على المدخرين والمقترضين والمالية العامة الأمريكية. الارتفاع الحاد في العائدات يعكس نموًا اقتصاديًا متوقعًا أقوى، لكنه يهدد بتجميد سوق الإسكان وتفاقم أزمة الديون الحكومية.
## أسعار الفائدة تتجاوز 5% وتعيد تشكيل المشهد الاقتصادي
ارتفعت تكاليف الاقتقراض بشكل مستمر، حاملة معها انعكاسات عميقة على المدخرين والمقترضين والآفاق المالية للحكومة الأمريكية.
### الصورة الكبرى
دفعت تحركات سوق السندات خلال الأسابيع الأخيرة معظم أسعار الفائدة الخالية من المخاطر إلى ما يتجاوز 5 في المائة. وفي غياب انعكاس سريع لهذا الاتجاه، يتوقع خبراء الاقتصاد معاناة قطاعات حساسة لأسعار الفائدة كالإسكان، مع ضغوط إضافية على مالية الحكومة الفيدرالية وتصاعد مخاطر الاضطراب المالي.
لكن هذا الارتفاع يحمل بشرى سارة للمدخرين الذين عانوا خسائر ورقية على استثماراتهم في السندات مؤخرًا، وبات بوسعهم الآن استثمار أموالهم بأمان وتحقيق عوائد بأفضل مستوياتها منذ عقود.
### نهاية حقبة البخس المالي
أصبح جليًا أكثر من أي وقت مضى أن عصر الاقتراض الرخيص والرؤوس المال الوفيرة، الذي امتد من 2008 إلى 2021، قد انتهى فعلاً.
كل شخص يسعى للحصول على قرض عقاري أو قرض سيارة يجد نفسه في منافسة مباشرة مع الاحتياجات الرأسمالية الهائلة لعمالقة الذكاء الاصطناعي والحكومة الأمريكية. وبينما انسحب الاحتياطي الفيدرالي من أعمال التنبؤ بخطواته القادمة، فإنه يبدو الآن غير محضر لما ينتظره. يعتقد قادة البنك المركزي بشكل متزايد أنهم حددوا أسعار السياسة النقدية منخفضة جدًا لكبح التضخم وسط طفرة نمو، وينظرون الآن إلى تعديل المسار، مما يعني أن رفع الأسعار الذي حدث الأسبوع الماضي لن يكون الأخير.
قد لا تثني رفعات الأسعار عن الاستثمار الضخم في الذكاء الاصطناعي أو اقتراض الحكومة، الأمر الذي يترك جميع القطاعات الأخرى الحساسة لأسعار الفائدة لتتحمل العبء الأساسي في إعادة التوازن الاقتصادي.
### تفاصيل الصورة
استُحثت الزيادة الحادة في الأسعار في الغالب بفعل ارتفاع العوائد الحقيقية، الأمر الذي ينم عن نظرة أقوى للنمو القادم بدلاً من اندفاعة في التوقعات التضخمية.
بات بمقدور المستثمرين شراء سند خزانة محمي من التضخم لمدة 30 سنة بعائد 3.26 في المائة، أعلى مستوى منذ 2002. وقبل خمس سنوات من الآن، كان هذا الرقم سالبًا.
عائد الأرباح الآجل لمؤشر ستاندرد آند بورز 500 يقترب من 5 في المائة، بينما يحقق سند الخزانة الاسمي لمدة 30 سنة عائدًا بنسبة 5.5 في المائة تقريبًا، مما يجعل السندات أكثر جاذبية نسبيًا من الأسهم بدرجة لم نشهدها منذ حقبة طويلة.
### الوضع الراهن
الزيادة الحادة الأخيرة في أسعار الفائدة الطويلة الأجل سوف تدفع الرهون العقارية بسعر ثابت لمدة 30 سنة إلى مستويات قريبة من 8 في المائة. سجلت وكالة "موجز أخبار الرهون العقارية" معدل 30 سنة عند 7.45 في المائة يوم الخميس، أو 7.55 في المائة للقروض الضخمة.
وصلت معدلات الرهون العقارية إلى هذه المستويات بشكل موجز في خريف 2023، لكن آخر مرة حافظت فيها على مستويات أعلى من ذلك على أساس مستدام كانت في العام 2000.
على المدى الطويل، قد تجد سوق الإسكان توازنًا ما، لكن على المدى القصير تعني الزيادات الحادة في الأسعار معاناة حقيقية حين تتجمد السوق. الناس لا يستطيعون تحمل تكاليف شراء منازل برهون بنسبة 7.5 في المائة فأكثر، والبائعون لا يريدون تخفيض أسعارهم، فينتج عن ذلك جمود كما شهدناه في خريف 2023، إلى أن تنخفض الأسعار أو تنخفض الأسعار الثابتة للعقارات.
### التعقيدات المالية الحكومية
سيجعل ارتفاع الأسعار، إذا استمر، الوضع المالي الأمريكي معقدًا بدرجة أكبر بكثير.
كانت تكاليف خدمة ديون الحكومة الأمريكية مأمولة الوصول إلى مستويات قياسية في السنوات القادمة بالفعل، لكن هذا العبء سيكون أسوأ بكثير إذا استمرت الزيادة في الأسعار التي شهدناها في الأسابيع الأخيرة.
بحسب التوقعات التي قدمتها مكتب الميزانية بالكونغرس في فبراير الماضي، بلغت تكاليف صافي الفائدة بالفعل تريليون دولار هذا العام وهي في طريقها للوصول إلى تريليوني دولار بحلول 2035، مما يعني أن الكثير من الإنفاق الفيدرالي مخصص فقط لسداد الديون القديمة.
لكن تلك التوقعات افترضت أن عوائد سندات الخزانة لمدة 10 سنوات ستكون في نطاق 4.3 في المائة. وهي الآن أعلى من ذلك بما يقارب نقطة مئوية كاملة.
بأرقام مثيرة للقلق نشرتها المكتب هذا الأسبوع، في حالة كانت أسعار الفائدة أعلى من خطه الأساسي بنقطة مئوية واحدة، فإن الدين المحتفظ به من قبل الجمهور سيصل إلى 222 في المائة من الناتج المحلي الإجمالي بحلول 2056، بزيادة قدرها 47 نقطة مئوية عن السيناريو الأساسي.
### الواقع المعقد
أسعار الفائدة الأعلى لا تنعكس فورًا على تكاليف خدمة ديون الحكومة. السندات الطويلة الأجل تستحق تدريجيًا على مدى الوقت.
وعليه، فإن انعكاسًا في الأسعار سيساعد الحسابات المالية، طالما لم يكن سببه انكماشًا اقتصاديًا أو تراجعًا في الإنتاجية.
### الخلاصة
إذا ما استقرّ عالم النسبة 5 في المائة، فإنه يستوجب إعادة نظر جذرية في سياسات الضرائب والإنفاق الحكومي الأمريكي وفي أسعار الأصول، وبشكل أعم في ما نعتبره طبيعيًا في عصر الطلب العالمي الكثيف على الرؤوس المال.
وهذا التكيف ما يزال في مراحله الأولى.
ارتفعت تكاليف الاقتقراض بشكل مستمر، حاملة معها انعكاسات عميقة على المدخرين والمقترضين والآفاق المالية للحكومة الأمريكية.
### الصورة الكبرى
دفعت تحركات سوق السندات خلال الأسابيع الأخيرة معظم أسعار الفائدة الخالية من المخاطر إلى ما يتجاوز 5 في المائة. وفي غياب انعكاس سريع لهذا الاتجاه، يتوقع خبراء الاقتصاد معاناة قطاعات حساسة لأسعار الفائدة كالإسكان، مع ضغوط إضافية على مالية الحكومة الفيدرالية وتصاعد مخاطر الاضطراب المالي.
لكن هذا الارتفاع يحمل بشرى سارة للمدخرين الذين عانوا خسائر ورقية على استثماراتهم في السندات مؤخرًا، وبات بوسعهم الآن استثمار أموالهم بأمان وتحقيق عوائد بأفضل مستوياتها منذ عقود.
### نهاية حقبة البخس المالي
أصبح جليًا أكثر من أي وقت مضى أن عصر الاقتراض الرخيص والرؤوس المال الوفيرة، الذي امتد من 2008 إلى 2021، قد انتهى فعلاً.
كل شخص يسعى للحصول على قرض عقاري أو قرض سيارة يجد نفسه في منافسة مباشرة مع الاحتياجات الرأسمالية الهائلة لعمالقة الذكاء الاصطناعي والحكومة الأمريكية. وبينما انسحب الاحتياطي الفيدرالي من أعمال التنبؤ بخطواته القادمة، فإنه يبدو الآن غير محضر لما ينتظره. يعتقد قادة البنك المركزي بشكل متزايد أنهم حددوا أسعار السياسة النقدية منخفضة جدًا لكبح التضخم وسط طفرة نمو، وينظرون الآن إلى تعديل المسار، مما يعني أن رفع الأسعار الذي حدث الأسبوع الماضي لن يكون الأخير.
قد لا تثني رفعات الأسعار عن الاستثمار الضخم في الذكاء الاصطناعي أو اقتراض الحكومة، الأمر الذي يترك جميع القطاعات الأخرى الحساسة لأسعار الفائدة لتتحمل العبء الأساسي في إعادة التوازن الاقتصادي.
### تفاصيل الصورة
استُحثت الزيادة الحادة في الأسعار في الغالب بفعل ارتفاع العوائد الحقيقية، الأمر الذي ينم عن نظرة أقوى للنمو القادم بدلاً من اندفاعة في التوقعات التضخمية.
بات بمقدور المستثمرين شراء سند خزانة محمي من التضخم لمدة 30 سنة بعائد 3.26 في المائة، أعلى مستوى منذ 2002. وقبل خمس سنوات من الآن، كان هذا الرقم سالبًا.
عائد الأرباح الآجل لمؤشر ستاندرد آند بورز 500 يقترب من 5 في المائة، بينما يحقق سند الخزانة الاسمي لمدة 30 سنة عائدًا بنسبة 5.5 في المائة تقريبًا، مما يجعل السندات أكثر جاذبية نسبيًا من الأسهم بدرجة لم نشهدها منذ حقبة طويلة.
### الوضع الراهن
الزيادة الحادة الأخيرة في أسعار الفائدة الطويلة الأجل سوف تدفع الرهون العقارية بسعر ثابت لمدة 30 سنة إلى مستويات قريبة من 8 في المائة. سجلت وكالة "موجز أخبار الرهون العقارية" معدل 30 سنة عند 7.45 في المائة يوم الخميس، أو 7.55 في المائة للقروض الضخمة.
وصلت معدلات الرهون العقارية إلى هذه المستويات بشكل موجز في خريف 2023، لكن آخر مرة حافظت فيها على مستويات أعلى من ذلك على أساس مستدام كانت في العام 2000.
على المدى الطويل، قد تجد سوق الإسكان توازنًا ما، لكن على المدى القصير تعني الزيادات الحادة في الأسعار معاناة حقيقية حين تتجمد السوق. الناس لا يستطيعون تحمل تكاليف شراء منازل برهون بنسبة 7.5 في المائة فأكثر، والبائعون لا يريدون تخفيض أسعارهم، فينتج عن ذلك جمود كما شهدناه في خريف 2023، إلى أن تنخفض الأسعار أو تنخفض الأسعار الثابتة للعقارات.
### التعقيدات المالية الحكومية
سيجعل ارتفاع الأسعار، إذا استمر، الوضع المالي الأمريكي معقدًا بدرجة أكبر بكثير.
كانت تكاليف خدمة ديون الحكومة الأمريكية مأمولة الوصول إلى مستويات قياسية في السنوات القادمة بالفعل، لكن هذا العبء سيكون أسوأ بكثير إذا استمرت الزيادة في الأسعار التي شهدناها في الأسابيع الأخيرة.
بحسب التوقعات التي قدمتها مكتب الميزانية بالكونغرس في فبراير الماضي، بلغت تكاليف صافي الفائدة بالفعل تريليون دولار هذا العام وهي في طريقها للوصول إلى تريليوني دولار بحلول 2035، مما يعني أن الكثير من الإنفاق الفيدرالي مخصص فقط لسداد الديون القديمة.
لكن تلك التوقعات افترضت أن عوائد سندات الخزانة لمدة 10 سنوات ستكون في نطاق 4.3 في المائة. وهي الآن أعلى من ذلك بما يقارب نقطة مئوية كاملة.
بأرقام مثيرة للقلق نشرتها المكتب هذا الأسبوع، في حالة كانت أسعار الفائدة أعلى من خطه الأساسي بنقطة مئوية واحدة، فإن الدين المحتفظ به من قبل الجمهور سيصل إلى 222 في المائة من الناتج المحلي الإجمالي بحلول 2056، بزيادة قدرها 47 نقطة مئوية عن السيناريو الأساسي.
### الواقع المعقد
أسعار الفائدة الأعلى لا تنعكس فورًا على تكاليف خدمة ديون الحكومة. السندات الطويلة الأجل تستحق تدريجيًا على مدى الوقت.
وعليه، فإن انعكاسًا في الأسعار سيساعد الحسابات المالية، طالما لم يكن سببه انكماشًا اقتصاديًا أو تراجعًا في الإنتاجية.
### الخلاصة
إذا ما استقرّ عالم النسبة 5 في المائة، فإنه يستوجب إعادة نظر جذرية في سياسات الضرائب والإنفاق الحكومي الأمريكي وفي أسعار الأصول، وبشكل أعم في ما نعتبره طبيعيًا في عصر الطلب العالمي الكثيف على الرؤوس المال.
وهذا التكيف ما يزال في مراحله الأولى.
🔗 شارك المقال
الوسوم:#الاحتياطي الفيدرالي#أسعار الفائدة#سوق السندات#الاقتصاد الأمريكي#الديون الحكومية#سوق الإسكان
المصدر: Axios